



Людмила Петкова: Данъкът върху свръхпечалбите е мярка за овладяване на инфлацията
ПИК с нов канал в Телеграм
Последвайте ни в Google News Showcase
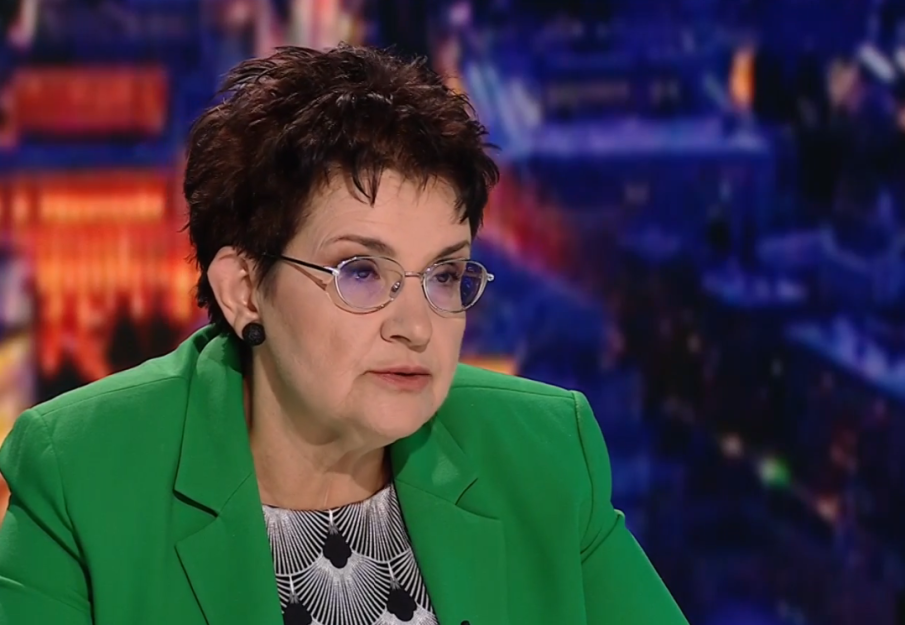
Правителството разглежда данъка върху свръхпечалбите като една от мерките за овладяване на инфлацията. Това коментира в "Говори сега" зам.-министърът на финансите Людмила Петкова. Петкова защити предложението на фона на критиките от Българската народна банка и бизнеса и заяви, че регулаторите трябва да се намесят при евентуално спекулативно повишаване на лихви, такси и цени.
По повод предупрежденията за риск от висока инфлация Петкова посочи, че правителството работи по пакет от мерки за нейното овладяване. Според нея една от тях е именно облагането на свръхпечалбите.
„Действително правителството работи по пакет от мерки за овладяване на инфлацията и всъщност данъкът върху свръхпечалбата е една от мерките, за която може да се каже, че е и антиинфлационна мярка. Ако си спомняте, 2022-2023 година за първи път беше въведен на ниво Европейски съюз европейски регламент по отношение на цените на електроенергията и на енергийните продукти. Тогава се въведе таван на цените за електроенергията и съответно облагане на свръхпечалбите в енергийния сектор.“
Зам.-министърът коментира и възраженията на засегнатите сектори, че не реализират свръхпечалби. По думите ѝ, ако такива действително няма, компаниите не би трябвало да се притесняват от новия данък.

„Знаете, че имаше един спор, че цените са си пазарни и няма свръхпечалби. Така че, ако няма свръхпечалби, не би трябвало да се притесняват, че ще бъдат обложени с данък върху свръхпечалбите. Действително тези сектори, които сме ги включили за облагане, те формират около 60% от свръхпечалбите във всички икономически сектори на страната. И, както виждате, ние не сме включили производство, селско стопанство, транспорт, защото считаме, че там печалбите действително се инвестират за нови мощности, за повишаване на производителността, за ефективност, за нови работни места. Докато в някои от тези сектори печалбите всъщност не се инвестират, а те директно се разпределят като дивиденти и излизат от България, без да се облагат с данъци.“
Петкова коментира и опасенията, че допълнителното облагане може да бъде прехвърлено върху клиентите чрез по-високи цени, банкови такси, лихви или застраховки. Според нея при спекулативно увеличение трябва да се намесят съответните регулатори.
Според зам.-министъра свръхпечалбите вече са били платени от гражданите и бизнеса чрез високите цени.
Петкова обясни, че целта на облагането е да има и дисциплиниращ ефект, като се облага единствено извънредната част от печалбата, а не обичайната норма на печалба.
„Дисциплиниращ, защото по принцип при облагането със свръхпечалба се облага само извънредната компонента. Не говорим за нормалната норма на печалба. Идеята е всъщност да се намали икономическият стимул за повишаване на цените, защото държавата – колкото по-висока е свръхпечалбата, толкова по-голям е данъкът.“
По повод критиките на управителя на БНБ Димитър Радев и опасенията за капитализацията и ликвидността на банките Петкова заяви, че вижда „двоен стандарт“ в позицията на централната банка.
„По отношение и на ползите, и на вредите, понеже се коментира, че данък свръхпечалба ще засегне капитализацията на банките и ликвидността, сега изказването, т.е. изявлението на БНБ го разглеждам малко като двоен стандарт. От една страна, когато част от печалбите трябва да отидат в бюджета, за да подпомогнат финансовата стабилност на страната, те водят до декапитализация и намаляват ликвидността на банките. От друга страна, когато се разпределят като дивиденти за чуждестранните дружества майки, всъщност тогава няма проблем с капитализацията. И всъщност, ако действително има проблем с капитализацията, вместо да се разпределят печалбите като дивиденти, биха могли централната банка да задължи за заделяне на резерви, с които по принцип да се засили капиталовата адекватност на банките, ако има такъв риск.“
Тя уточни, че не отправя съвет към управителя на БНБ, а прави констатация, като посочи размера на разпределяните като дивиденти печалби през последните години.
„Не, аз не го съветвам, а просто констатирам, защото последните 3 години са разпределени повече от 60% от печалбите под формата на дивиденти.“
Петкова коментира и предупрежденията, че данъкът може да доведе до по-високи лихви и ограничаване на кредитирането. Според нея има противоречие между тези опасения и предишните предупреждения за прекомерно кредитиране и риск на имотния пазар.
„Тук също виждам така малко едно, как да го кажа по-меко, лицемерие. Защото, от една страна, самият управител на Централната банка беше изявил притеснение от рязкото увеличаване на предоставянето на кредити и съответно имотния балон. И се търсеха и начини това нещо да се спре, включително и чрез увеличаването на лихвите. От друга страна, данък свръхпечалба ще доведе до това увеличаване, според него, на лихвите и ще намали кредитирането. Затова казвам, че тук виждам така малко едно раздвоение, което не мога точно да си обясня в позицията на Централната банка.“
По думите ѝ ролята на държавата е да защити гражданите и финансовата стабилност, а част от средствата от предлаганите мерки са предвидени за преференции за семейства с деца и за бизнеса.
В отговор на опасенията, че банките могат да увеличат лихвите по кредитите, Петкова определи подобни предупреждения като „икономическа заплаха“ и подчерта ролята на централната банка.
На въпрос дали държавата ще успее да събере близо милиард и половина евро от предвидените мерки Петкова заяви, че оценката, заложена в бюджета, е по-ниска от действително очаквания ефект.
„Всъщност ние сме направили консервативна оценка. Оценката е по-висока, но това, което залагаме като ефект в бюджета, е значително по-ниско от действителната сума. Точно сме предвидили, че може да има някакви опити. Примерно печалбата за 2027 г. по някакъв начин да се намали, за да се внесе по-малък данък свръхпечалба.“
Петкова обясни и механизма на предлаганите по-високи данъчни облекчения за семейства с деца. Предвижда се размерът на действащите облекчения да се увеличи, като те ще продължат да бъдат безусловни.
„По принцип сега има две действащи данъчни облекчения за деца и за деца с увреждания. Увеличаваме размера за едно дете на 5000 евро, за две деца на 8000 евро, за три деца – 11 000, и за децата с увреждания – 10 000 евро. Тези две преференции са безусловни. Те всъщност от годишната данъчна основа се приспадат автоматично. Ако например годишната данъчна основа примерно е 10 000 евро за цялата година, 5000 се приспадат като данъчно облекчение и върху 5000 се заплаща данък върху доходите на физическите лица в размер на 10%.“
Тя уточни, че при облекчение от 5000 евро реалният ефект за семейството е 500 евро неплатен данък. Когато облекчението се ползва чрез работодател, сумата ще се отразява в заплатата, а при други лица ще се приспада чрез годишната данъчна декларация.
Освен действащите облекчения се предлага и ново – за детско развитие, припомни Петкова. То ще може да се използва за стоки и услуги, свързани с образование, спорт, възпитание и други потребности на децата.
„Второто облекчение, новото облекчение, то е за детско развитие. Допълнително се предоставя съответно за едно дете 2000 евро, за две деца 4000 евро и за три деца и повече 6000 евро. За това облекчение то трябва да е съответно за стоки или услуги, които са свързани със спорт, с образование, с възпитание. Могат да бъдат за курсове за танци, рисуване, спорт, гимнастика, всичко, от което по принцип има нужда детето. Предвидили сме да бъдат и стоки, защото за най-малките, примерно за бебета, така сме предвидили стоки и услуги.“
За използването на новото облекчение ще трябва да се пазят документите за направените разходи, но няма да се налага те да се подават заедно с годишната данъчна декларация.
Петкова обясни, че целта е гражданите да не бъдат натоварвани административно с подаването на всички документи, но трябва да ги съхраняват при евентуална проверка от НАП.
„Въпросът беше да не се затрудняват примерно лицата да ги подават заедно с годишните декларации. Знаете, че годишните декларации вече се попълват от НАП, само се верифицират от лицето и съответно се подават. И за да не се затруднява процесът, документите се съхраняват при лицето. Ако НАП по принцип направи някога проверка...“
Реалният ефект от новото облекчение за детско развитие при максимален размер от 2000 евро за едно дете ще бъде 200 евро.
Петкова направи и разчет на общия ефект от данъчните облекчения за семейства според броя на децата.
„За едно дете е 700 евро, за две деца са 1200...“
Освен данъчните промени правителството предвижда мерки за увеличаване на бюджетните приходи и чрез промени в облагането на хазарта.
„Освен забраната за реклама, повишаваме и облагането на хазартните оператори, повишаваме алтернативния данък, който заплащат организаторите на хазартни игри в игрални зали и игрални казина. Почти го увеличаваме двойно. Допълнително има изискване за изграждане на дистанционна връзка с НАП на игралните системи в казината и игралните зали. И съответно от 2028 година облагането да бъде на залози минус изплатени печалби, както е за онлайн хазарта.“
Промени се предвиждат и при държавната такса за онлайн хазарта, като част от увеличението ще може да бъде насочвано към спорта.
По думите на Петкова сивият сектор в хазарта е около 40%, като в други икономически сектори делът му достига и до 70%.
По отношение на увеличението на данъчните оценки на имотите Петкова посочи, че приходите ще продължат да постъпват в общините. По-високите оценки обаче ще имат отражение и върху други плащания при сделки с имоти.
Зам.-министърът коментира и предложените промени при ваучерите за храна. Предвижда се почти двойно увеличение както на общата квота, така и на индивидуалния размер на ваучерите. По думите ѝ облагането на ваучерите не е нова практика в Европейския съюз, а предложението търси баланс между подкрепата за доходите и приходите за държавата.